

Mùa mưa bão, nhiều người chỉ nghĩ tới bảo hiểm du lịch khi tin bão đã xuất hiện trên bản tin thời tiết. Câu trả lời ngắn gọn: nếu bạn mua bảo hiểm sau khi cơn bão đã được đặt tên, đã có tin cảnh báo hoặc đã được dự báo ảnh hưởng tới lịch trình, thiệt hại do chính cơn bão đó gần như chắc chắn không được chi trả. Bài viết này giải thích lý do, phần nào của hợp đồng vẫn còn tác dụng và nên mua bảo hiểm vào thời điểm nào.
Xem tổng quan: Bảo hiểm du lịch: giá, quyền lợi, cách chọn và mua online – kèm bảng phí và công cụ tính phí.
Muốn biết gói bảo hiểm du lịch phù hợp và chi phí bao nhiêu? Dùng công cụ tính phí bảo hiểm du lịch của BayVui hoặc nhắn Zalo 0938 555 693 để được tư vấn theo điểm đến, số ngày và số người.
Tóm tắt nhanh:
- Bảo hiểm chỉ chi trả cho rủi ro bất ngờ, chưa biết trước tại thời điểm mua.
- Cơn bão đã có tên hoặc đã có tin cảnh báo thường được coi là “sự kiện đã biết trước” (foreseen/known event) và bị loại trừ.
- Hợp đồng mua muộn vẫn có giá trị với các rủi ro không liên quan tới cơn bão đó, như ốm đau, tai nạn, mất hành lý.
- Thời điểm an toàn nhất để mua là ngay sau khi đặt vé và đặt phòng.
Vì sao bảo hiểm không chi trả cho cơn bão đã biết trước?
Nguyên lý cốt lõi của bảo hiểm là chia sẻ rủi ro chưa xảy ra và chưa chắc chắn. Doanh nghiệp bảo hiểm tính phí dựa trên xác suất một sự kiện có thể xảy ra với số đông người mua. Khi một cơn bão đã hình thành, đã được đặt tên và đang di chuyển về phía điểm đến của bạn, rủi ro không còn là “có thể” mà gần như là “đã biết”. Nếu cho phép mua bảo hiểm vào lúc này, chỉ những người chắc chắn bị ảnh hưởng mới mua, và quỹ bảo hiểm sẽ không thể vận hành.
Vì vậy, gần như mọi quy tắc bảo hiểm du lịch, cả của doanh nghiệp trong nước lẫn quốc tế, đều có điều khoản loại trừ dành cho các sự kiện đã được công bố, đã được dự báo hoặc người mua đã biết tại thời điểm giao kết hợp đồng. Cách diễn đạt có thể khác nhau theo từng sản phẩm, nhưng tinh thần chung là giống nhau. Các trang so sánh bảo hiểm du lịch quốc tế như Squaremouth giải thích rõ: một cơn bão nhiệt đới hoặc cuồng phong khi đã được đặt tên sẽ được coi là sự kiện đã biết trước, và các hợp đồng mua mới sau thời điểm đó không chi trả cho thiệt hại do cơn bão này gây ra.
Cơ quan thanh tra bảo hiểm New Zealand (IFSO) cũng từng đưa ra cảnh báo tương tự khi núi lửa ở Bali phun trào: nếu bạn mua bảo hiểm khi đã biết mình nhiều khả năng sẽ phải yêu cầu bồi thường, hợp đồng đó sẽ không giúp được gì cho sự kiện này. Nói cách khác, thời điểm mua quyết định phạm vi được bảo vệ.
Ở Việt Nam, Luật Kinh doanh bảo hiểm 2022 (số 08/2022/QH15) đặt nguyên tắc trung thực làm nền tảng cho hợp đồng. Điều 22 của Luật quy định: nếu bên mua cố ý cung cấp thông tin sai sự thật nhằm giao kết hợp đồng để được bồi thường, doanh nghiệp bảo hiểm có quyền hủy bỏ hợp đồng và không phải bồi thường. Biết rõ chuyến đi sắp bị bão ảnh hưởng nhưng vẫn mua và khai rằng không có gì bất thường là tình huống có thể bị xem xét theo hướng này. Bạn nên đọc kỹ quy tắc bảo hiểm của sản phẩm cụ thể, vì mỗi doanh nghiệp quy định mốc “biết trước” theo cách riêng.
Một điểm cần lưu ý thêm: ở Việt Nam, bão thường được gọi theo số thứ tự (bão số 3, bão số 5…), trong khi quốc tế dùng tên riêng. Dù gọi theo cách nào, khi cơ quan khí tượng đã phát tin cảnh báo, cơn bão đó đã là thông tin công khai. Một số quy tắc bảo hiểm lấy mốc là thời điểm bão được đặt tên, một số khác lấy mốc là thời điểm có cảnh báo chính thức hoặc khi thông tin xuất hiện trên phương tiện truyền thông.
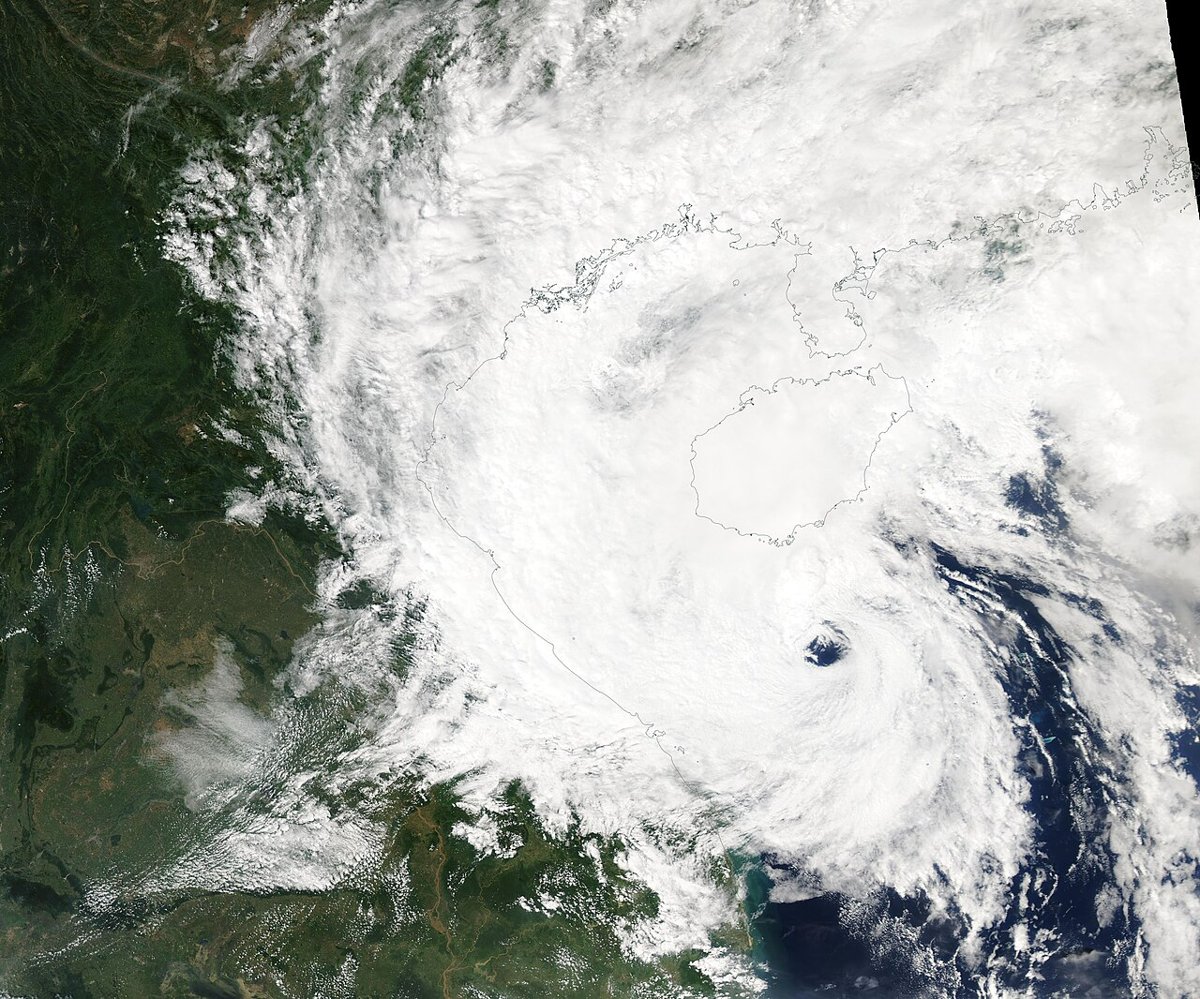
Ảnh: MODIS Land Rapid Response Team, NASA GSFC / Wikimedia Commons, giấy phép Public domain. Nguồn ảnh: https://commons.wikimedia.org/wiki/File:Tropical_Storm_Nesat_Heads_to_Vietnam_(MODIS).jpg
Mua muộn thì hợp đồng còn giá trị gì không?
Có. Điều khoản loại trừ “sự kiện biết trước” chỉ áp dụng cho thiệt hại phát sinh từ chính sự kiện đó. Phần còn lại của hợp đồng vẫn hoạt động bình thường. Điều này thường bị hiểu nhầm: nhiều người nghĩ đã có bão thì mua bảo hiểm là vô ích, trong khi thực tế bạn vẫn được bảo vệ ở nhiều quyền lợi quan trọng.
Những quyền lợi thường vẫn còn hiệu lực, tùy gói bạn chọn:
- Chi phí y tế nếu bạn ốm đau hoặc bị tai nạn trong chuyến đi vì lý do không liên quan đến cơn bão đã biết.
- Tai nạn cá nhân trong các hoạt động thông thường của chuyến đi.
- Mất, hư hỏng hành lý hoặc giấy tờ do trộm cắp, thất lạc ở sân bay.
- Trễ chuyến bay vì lý do khác như sự cố kỹ thuật của hãng bay, nếu gói có quyền lợi này.
- Rủi ro từ một cơn bão khác hình thành sau thời điểm bạn mua bảo hiểm.
Ngược lại, các khoản sau gần như chắc chắn bị từ chối nếu nguyên nhân là cơn bão đã có tin trước khi mua:
- Hủy chuyến đi vì bão đổ bộ vào điểm đến.
- Rút ngắn hành trình, về sớm vì bão.
- Chi phí khách sạn, ăn uống phát sinh khi chuyến bay bị hủy hoặc hoãn do chính cơn bão đó.
- Lỡ nối chuyến vì chặng bay trước bị chậm do bão.
Nếu bạn muốn hiểu kỹ hơn những trường hợp phổ biến bị từ chối, có thể đọc thêm bài Điều khoản loại trừ bảo hiểm du lịch: 10 trường hợp KHÔNG được bồi thường trên BayVui.
Ba tình huống minh họa: Ai được chi trả, ai không?
Ba tình huống dưới đây là ví dụ minh họa để giải thích nguyên tắc, không phải hồ sơ bồi thường thật. Kết quả thực tế luôn phụ thuộc vào quy tắc bảo hiểm của từng sản phẩm.
Tình huống 1 – Mua sớm, được xem xét chi trả. Chị Lan đặt vé đi Đà Nẵng cho cả gia đình vào đầu tháng 9 và mua bảo hiểm du lịch có quyền lợi hủy chuyến ngay hôm đó. Ba tuần sau, một cơn bão hình thành trên Biển Đông và đổ bộ đúng dịp gia đình chị khởi hành. Sân bay tạm đóng cửa, chuyến bay bị hủy. Vì bảo hiểm được mua trước khi cơn bão xuất hiện, đây là rủi ro bất ngờ. Nếu gói của chị Lan có quyền lợi hủy chuyến do thiên tai, chị có cơ sở để nộp hồ sơ yêu cầu bồi thường phần chi phí không được hoàn lại, theo hạn mức trong hợp đồng.
Tình huống 2 – Mua sau tin bão, bị từ chối. Anh Minh đã đặt tour đi Philippines từ lâu nhưng không mua bảo hiểm. Hai ngày trước khi khởi hành, bản tin quốc tế đưa tin một cơn bão đã được đặt tên và dự kiến đi qua khu vực anh sẽ tới. Anh vội mua bảo hiểm online. Khi chuyến bay bị hủy, hồ sơ yêu cầu bồi thường chi phí tour của anh bị từ chối vì cơn bão là sự kiện đã biết trước tại thời điểm mua.
Tình huống 3 – Mua sau tin bão, nhưng vẫn được hỗ trợ ở quyền lợi khác. Cũng như anh Minh, chị Hoa mua bảo hiểm sau khi đã có tin bão. Chuyến đi vẫn diễn ra vì bão đổi hướng, nhưng chị bị ngộ độc thực phẩm và phải đi khám. Chi phí y tế này không liên quan đến cơn bão, nên vẫn thuộc phạm vi xem xét theo quyền lợi y tế của hợp đồng.
Ba tình huống cho thấy cùng một hợp đồng có thể vừa bị từ chối ở hạng mục này, vừa được chi trả ở hạng mục khác. Điều quan trọng là nguyên nhân thiệt hại và thời điểm mua.
Khi nào nên mua bảo hiểm du lịch trong mùa mưa bão?
Lời khuyên an toàn nhất là mua bảo hiểm ngay khi đặt vé máy bay và đặt phòng, không đợi tới sát ngày đi. Lý do rất đơn giản: tại thời điểm đó, chưa có cơn bão nào liên quan tới chuyến đi của bạn, nên mọi rủi ro thời tiết phát sinh sau này đều là rủi ro bất ngờ.
Một số điểm cần cân nhắc khi chọn thời điểm và gói bảo hiểm:
- Kiểm tra mùa bão của điểm đến. Miền Trung Việt Nam thường chịu nhiều bão vào khoảng tháng 9 đến tháng 11. Các nước như Philippines, Nhật Bản, Đài Loan hay khu vực Caribe cũng có mùa bão riêng. Nếu lịch trình rơi vào mùa này, bảo hiểm có quyền lợi hủy chuyến càng quan trọng.
- Xem kỹ quyền lợi liên quan đến thời tiết. Không phải gói nào cũng có quyền lợi hủy chuyến, gián đoạn hành trình hoặc trễ chuyến bay. Gói bảo hiểm du lịch trong nước giá rẻ thường chỉ tập trung vào tai nạn và y tế.
- Đọc định nghĩa “thiên tai” và “sự kiện biết trước” trong quy tắc bảo hiểm. Đây là phần quyết định bạn được chi trả hay không.
- Chú ý thời gian chờ (waiting period). Một số sản phẩm quốc tế yêu cầu mua trước một số ngày nhất định thì quyền lợi liên quan tới thiên tai mới có hiệu lực. Hãy hỏi rõ đơn vị bán.
- Giữ lại bằng chứng thời điểm mua, như email xác nhận và giấy chứng nhận bảo hiểm có ghi ngày giờ cấp.
Nếu bạn sắp bay nội địa trong mùa bão, bài Bay nội địa Việt Nam mùa mưa bão: Cần chuẩn bị gì trước khi ra sân bay? có thêm checklist chuẩn bị chi tiết.
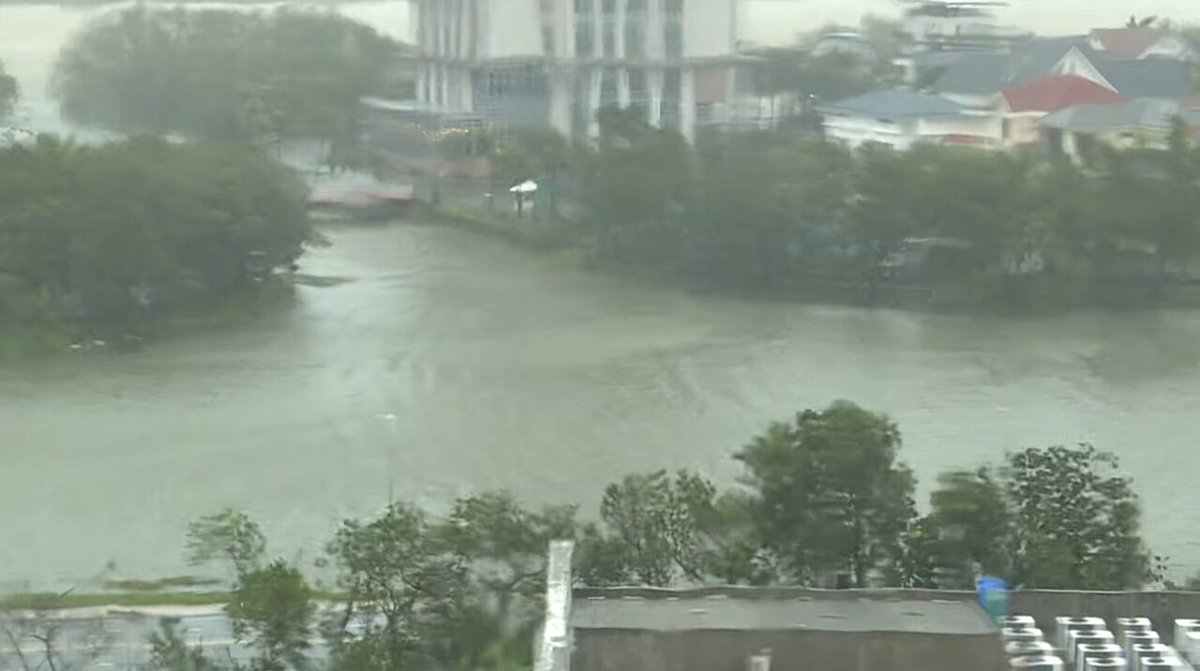
Ảnh: Daniel Harashall / Wikimedia Commons, giấy phép CC BY-SA 4.0 (https://creativecommons.org/licenses/by-sa/4.0). Nguồn ảnh: https://commons.wikimedia.org/wiki/File:Typhoon_Noru_hit_Da_Nang.jpg
Đã lỡ có tin bão rồi thì nên làm gì?
Nếu bạn chưa mua bảo hiểm và tin bão đã xuất hiện, vẫn có một số việc thiết thực nên làm thay vì vội mua bảo hiểm với kỳ vọng được bồi thường cho cơn bão.
Liên hệ hãng bay trước tiên. Khi thời tiết xấu khiến chuyến bay bị hủy, hãng bay thường có chính sách hỗ trợ đổi lịch hoặc hoàn vé theo điều lệ vận chuyển. Chính sách này không phụ thuộc vào bảo hiểm và là quyền lợi đầu tiên bạn nên kiểm tra. Theo dõi thông báo trên kênh chính thức của hãng.
Kiểm tra điều kiện hoàn hủy của khách sạn và tour. Nhiều cơ sở lưu trú cho đổi ngày miễn phí khi có thiên tai. Liên hệ sớm sẽ giúp bạn có nhiều lựa chọn hơn.
Vẫn có thể mua bảo hiểm, nhưng với kỳ vọng đúng. Mua bảo hiểm lúc này vẫn bảo vệ bạn trước các rủi ro không liên quan tới cơn bão, như ốm đau, tai nạn, mất hành lý. Điều quan trọng là khai báo trung thực, không che giấu thông tin để tránh rủi ro hợp đồng bị hủy theo Điều 22 Luật Kinh doanh bảo hiểm.
Cân nhắc quyền lợi “hủy vì bất kỳ lý do gì”. Với một số thị trường quốc tế, có gói bổ sung Cancel for Any Reason (CFAR), cho phép hủy chuyến vì lý do bất kỳ và nhận lại một phần chi phí. Tuy nhiên, loại quyền lợi này thường phải mua ngay sau khi đặt cọc chuyến đi, nên hiếm khi dùng được khi bão đã có tin. Tìm hiểu thêm trong bài Cancel for Any Reason (CFAR): Bảo hiểm hủy vô điều kiện có đáng mua?.
Ưu tiên an toàn. Nếu cơ quan chức năng khuyến cáo hạn chế di chuyển, hãy cân nhắc hoãn chuyến đi. Không khoản bồi thường nào bù đắp được rủi ro về tính mạng.
Ảnh: MattiPaavola / Wikimedia Commons, giấy phép CC BY-SA 3.0 (https://creativecommons.org/licenses/by-sa/3.0). Nguồn ảnh: https://commons.wikimedia.org/wiki/File:Helsinki-Vantaa_departures_board_2010-04-18.jpg
Hồ sơ cần chuẩn bị nếu được xem xét bồi thường
Trong trường hợp bạn mua bảo hiểm trước khi có tin bão và chuyến đi bị ảnh hưởng, việc chuẩn bị hồ sơ đầy đủ sẽ giúp quá trình xét duyệt nhanh hơn. Danh mục thường gặp gồm:
- Giấy chứng nhận bảo hiểm, có thể hiện ngày giờ cấp.
- Vé máy bay, xác nhận đặt phòng, hợp đồng tour và hóa đơn thanh toán.
- Thông báo hủy hoặc hoãn chuyến của hãng bay, có nêu lý do thời tiết.
- Xác nhận của khách sạn hoặc công ty tour về phần chi phí không được hoàn lại.
- Hóa đơn chi phí phát sinh như ăn uống, lưu trú, di chuyển thay thế.
- Bản tin hoặc thông báo chính thức về cơn bão, nếu đơn vị bảo hiểm yêu cầu.
Thời hạn nộp hồ sơ và danh mục giấy tờ cụ thể khác nhau giữa các doanh nghiệp. Hãy lưu lại mọi chứng từ ngay khi sự cố xảy ra, chụp ảnh và lưu bản điện tử. Quy trình chi tiết có trong bài Hướng dẫn claim bảo hiểm khi bị trễ chuyến bay.
Câu hỏi thường gặp
Bão mới chỉ là áp thấp nhiệt đới, mua bảo hiểm lúc này có an toàn không?
Điều này phụ thuộc vào cách quy tắc bảo hiểm định nghĩa mốc “đã biết trước”. Một số sản phẩm lấy mốc là khi bão được đặt tên, số khác lấy mốc khi đã có cảnh báo chính thức. Áp thấp có thể đã nằm trong diện cảnh báo, nên bạn nên hỏi rõ đơn vị bán trước khi mua.
Mua bảo hiểm từ trước, nhưng sau đó đổi ngày bay vào đúng thời điểm bão thì sao?
Khi thay đổi hành trình, bạn nên báo cho doanh nghiệp bảo hiểm và hỏi rõ phạm vi bảo vệ có thay đổi không. Việc chủ động chuyển lịch vào thời điểm đã có tin bão có thể khiến thiệt hại liên quan bị coi là đã biết trước.
Bảo hiểm du lịch trong nước có chi trả khi bị hủy chuyến vì bão không?
Nhiều gói bảo hiểm du lịch trong nước chủ yếu bảo vệ tai nạn và chi phí y tế, không có quyền lợi hủy chuyến. Bạn cần kiểm tra trong bảng quyền lợi trước khi mua.
Hãng bay hủy chuyến vì bão thì ai chịu trách nhiệm?
Trước hết, bạn kiểm tra chính sách của hãng bay về đổi lịch hoặc hoàn vé. Bảo hiểm du lịch, nếu có quyền lợi phù hợp và được mua trước khi có tin bão, có thể bù đắp phần chi phí không được hoàn lại khác.
Kết luận
Bảo hiểm du lịch là công cụ chuẩn bị trước, không phải giải pháp cứu cánh khi rủi ro đã hiện hữu. Mua sau khi có tin bão, bạn vẫn được bảo vệ ở các quyền lợi khác nhưng gần như không được chi trả cho thiệt hại do chính cơn bão đó. Thói quen tốt nhất là mua bảo hiểm ngay khi chốt lịch trình, đặc biệt nếu chuyến đi rơi vào mùa mưa bão.
Lưu ý: Bài viết mang tính thông tin tham khảo, không phải tư vấn pháp lý. Quyền lợi và điều khoản loại trừ cụ thể phụ thuộc vào quy tắc bảo hiểm của từng sản phẩm.
Bài viết liên quan
- Tình huống: Bị từ chối claim vì sao? Cách phòng tránh
- Hướng dẫn claim bảo hiểm du lịch từ A đến Z: quy trình, hồ sơ và mẹo tăng tỷ lệ thành công
- Bảo hiểm du lịch quốc tế và nội địa: khác nhau thế nào?
Muốn biết gói bảo hiểm du lịch phù hợp và chi phí bao nhiêu? Dùng công cụ tính phí bảo hiểm du lịch của BayVui hoặc nhắn Zalo 0938 555 693 để được tư vấn theo điểm đến, số ngày và số người.
Ghi chú về hình ảnh: Ngoài ảnh đại diện, các ảnh minh họa trong bài được lấy từ Wikimedia Commons theo giấy phép Creative Commons/Public Domain, có ghi rõ tác giả, giấy phép và nguồn bên dưới mỗi ảnh. Nếu bạn là chủ sở hữu hình ảnh và không muốn ảnh xuất hiện tại đây, vui lòng liên hệ BayVui – chúng tôi sẵn sàng gỡ bỏ ngay khi có yêu cầu.