

Bạn có thẻ tín dụng hạng Platinum hay Signature và nghĩ rằng mình đã “có sẵn” bảo hiểm du lịch miễn phí? Thực tế phức tạp hơn nhiều. Bảo hiểm đi kèm thẻ tín dụng thường có điều kiện kích hoạt chặt, hạn mức thấp hơn hẳn so với gói mua riêng, và nhiều khoảng trống rủi ro bạn chỉ phát hiện ra khi đã quá muộn — lúc cần claim.
Bảo hiểm thẻ tín dụng hoạt động như thế nào?
Hầu hết ngân hàng tại Việt Nam (Vietcombank, BIDV, Sacombank, VPBank, Techcombank…) đều gắn kèm bảo hiểm du lịch cho các dòng thẻ tín dụng quốc tế từ hạng Gold trở lên. Đây là quyền lợi cộng thêm miễn phí, không phải sản phẩm bảo hiểm bạn chủ động mua, nên cách vận hành khác hẳn một hợp đồng bảo hiểm du lịch thông thường.
Điểm mấu chốt là hầu hết các ngân hàng đều yêu cầu điều kiện kích hoạt: bạn phải thanh toán một phần hoặc toàn bộ chi phí chuyến đi (vé máy bay, tour, khách sạn) bằng chính thẻ tín dụng đó thì bảo hiểm mới có hiệu lực. Nếu bạn dùng tiền mặt, ví điện tử, hoặc thẻ khác để thanh toán vé máy bay, quyền lợi bảo hiểm đi kèm thường không được kích hoạt — dù thẻ vẫn đang hoạt động bình thường trong ví của bạn.
Ngoài ra, thời hạn bảo hiểm của nhiều thẻ chỉ tính theo số ngày tối đa mỗi chuyến đi (phổ biến 30-90 ngày tùy hạng thẻ), và có giới hạn số lần/năm được hưởng quyền lợi. Đây là lý do vì sao dân đi công tác dài ngày hoặc đi định cư tạm thời thường không thể dựa hoàn toàn vào bảo hiểm thẻ.
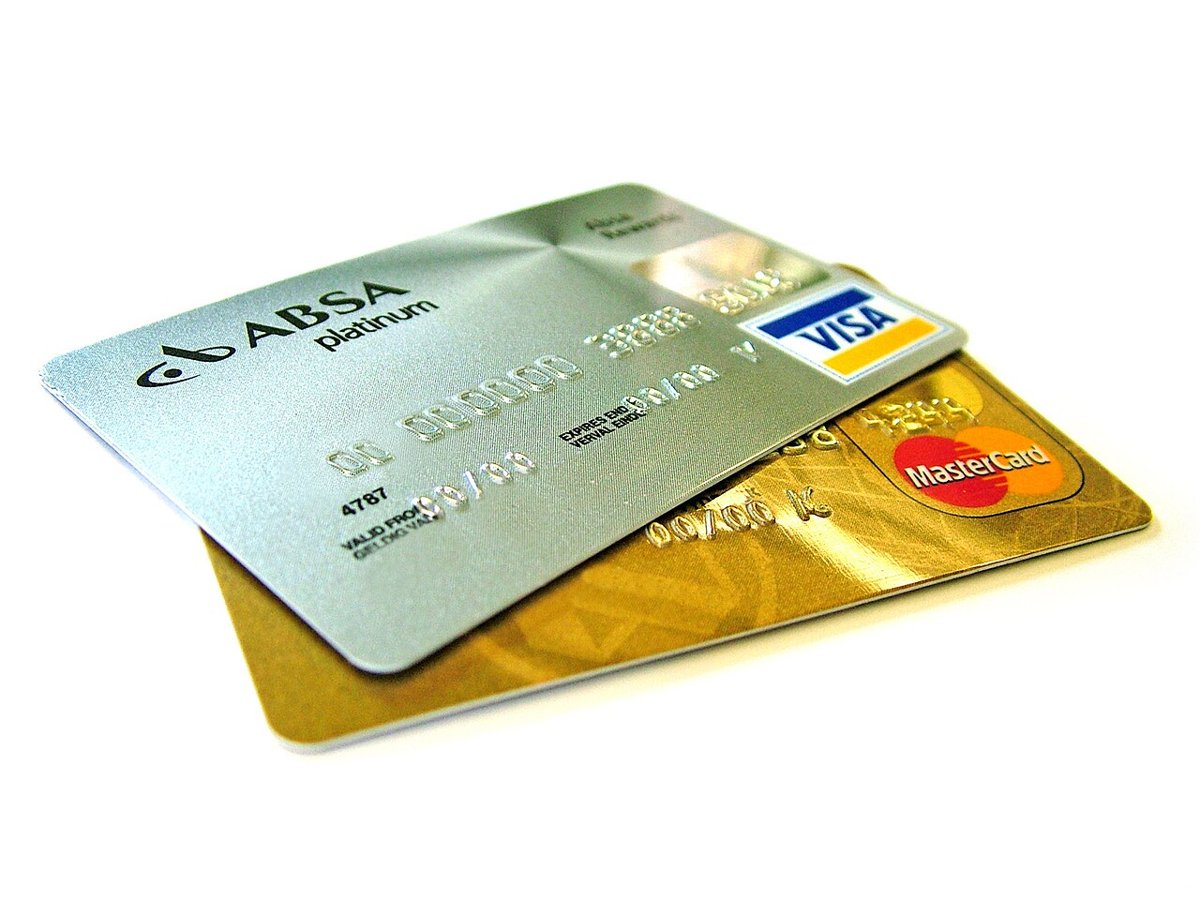
Ảnh: Lotus Head from Johannesburg, Gauteng, South Africa / Wikimedia Commons, giấy phép CC BY-SA 2.5 (https://creativecommons.org/licenses/by-sa/2.5). Nguồn ảnh: https://commons.wikimedia.org/wiki/File:Credit-cards.jpg
Quyền lợi thực sự là gì?
Tùy hạng thẻ, quyền lợi bảo hiểm đi kèm thường bao gồm một số hạng mục cơ bản: tai nạn cá nhân trong chuyến đi, chậm/hủy chuyến bay, mất hành lý hoặc hành lý bị trì hoãn, và hỗ trợ y tế khẩn cấp ở mức cơ bản. Các thẻ hạng cao (Visa Infinite, World Elite Mastercard) có thể công bố mức bảo hiểm tối đa lên tới hàng chục tỷ đồng, nghe rất ấn tượng trên giấy tờ.
Tuy nhiên, con số “tổng mức trách nhiệm bảo hiểm” mà ngân hàng quảng cáo thường là tổng cộng của nhiều hạng mục nhỏ lẻ, không phải mức chi trả cho một tình huống cụ thể. Ví dụ, hạn mức cho tai nạn tử vong có thể rất cao, nhưng hạn mức chi trả thực tế cho chi phí điều trị y tế khi ốm đau lại thấp hơn nhiều — có trường hợp chỉ vài nghìn USD, không đủ cho một ca cấp cứu hoặc nằm viện dài ngày ở nước ngoài, đặc biệt tại các thị trường y tế đắt đỏ như Mỹ, Nhật, Úc hay châu Âu.
Khoảng trống bảo hiểm bạn cần biết
Đây là phần quan trọng nhất khi so sánh, vì đây là những rủi ro mà bảo hiểm thẻ tín dụng thường không bảo vệ bạn đầy đủ, trong khi gói bảo hiểm du lịch mua riêng lại xử lý tốt hơn hẳn.
Về chi phí y tế và di tản cấp cứu, đây là khoảng trống lớn nhất. Bảo hiểm thẻ tín dụng hiếm khi bao gồm chi phí di tản y tế khẩn cấp (medical evacuation) ở mức đủ cao — trong khi một ca cần trực thăng cứu hộ hoặc chuyển viện bằng máy bay chuyên dụng ở vùng núi, biển đảo hoặc quốc gia có hệ thống y tế yếu có thể tốn hàng trăm triệu đến hàng tỷ đồng. Gói bảo hiểm du lịch mua riêng, đặc biệt các gói cao cấp, thường có hạn mức di tản y tế cao hơn đáng kể và quy trình bảo lãnh viện phí trực tiếp rõ ràng hơn.
Bệnh có sẵn (pre-existing conditions) gần như luôn bị loại trừ hoàn toàn ở cả hai loại bảo hiểm, nhưng một số gói bảo hiểm du lịch thương mại cho phép mua thêm điều khoản mở rộng để bảo vệ tình huống bệnh nền trở nặng bất ngờ — điều mà bảo hiểm thẻ tín dụng thường không có tùy chọn này.
Về hủy/hoãn chuyến do lý do cá nhân, nhiều thẻ chỉ bảo hiểm hủy chuyến trong một số trường hợp giới hạn (thường liên quan thiên tai, hãng bay phá sản, hoặc tang gia trực hệ), trong khi gói bảo hiểm du lịch thương mại có thể mở rộng thêm các lý do khác tùy điều khoản, kèm hạn mức bồi hoàn chi phí trả trước (vé, khách sạn, tour) cao hơn.
Một điểm dễ bị bỏ qua là yêu cầu hồ sơ xin visa. Nhiều lãnh sự quán, đặc biệt khối Schengen, yêu cầu giấy chứng nhận bảo hiểm du lịch ghi rõ mức bảo hiểm tối thiểu 30.000 EUR và có hiệu lực trong toàn bộ thời gian lưu trú. Thư xác nhận quyền lợi bảo hiểm đi kèm thẻ tín dụng thường không đáp ứng đúng định dạng hoặc mức tối thiểu này, khiến hồ sơ bị từ chối. Nếu bạn đang chuẩn bị hồ sơ, nên tham khảo bài thủ tục xin visa có cần bảo hiểm du lịch không để nắm rõ yêu cầu cụ thể theo từng loại visa.
Bảng so sánh nhanh hai loại bảo hiểm
Để dễ hình dung, dưới đây là những khác biệt cốt lõi giữa bảo hiểm đi kèm thẻ tín dụng và bảo hiểm du lịch mua riêng, xét trên các tiêu chí mà du khách thường quan tâm nhất khi chuẩn bị chuyến đi.
Về chi phí, bảo hiểm thẻ tín dụng không tốn thêm tiền ngoài phí thường niên của thẻ, trong khi bảo hiểm du lịch mua riêng có phí theo số ngày và điểm đến, thường dao động từ vài chục nghìn đến vài trăm nghìn đồng mỗi chuyến tùy hạn mức.
Về điều kiện kích hoạt, bảo hiểm thẻ yêu cầu thanh toán chi phí chuyến đi bằng đúng thẻ đó, còn bảo hiểm mua riêng chỉ cần hoàn tất thủ tục mua và thanh toán phí bảo hiểm, không ràng buộc phương thức thanh toán vé máy bay hay tour.
Về hạn mức y tế, bảo hiểm thẻ thường giới hạn ở mức thấp, đủ cho các trường hợp nhẹ, trong khi bảo hiểm mua riêng cho phép chọn hạn mức cao hơn nhiều, phù hợp với các điểm đến có chi phí y tế đắt đỏ.
Về di tản y tế khẩn cấp, đây là điểm yếu rõ nhất của bảo hiểm thẻ tín dụng vì hạn mức thường rất thấp hoặc không có, trong khi các gói bảo hiểm du lịch thương mại cao cấp có thể chi trả di tản bằng máy bay chuyên dụng với hạn mức lên tới hàng tỷ đồng.
Về tính linh hoạt hồ sơ visa, giấy chứng nhận từ công ty bảo hiểm mua riêng thường được thiết kế đúng chuẩn form yêu cầu của lãnh sự quán, trong khi thư xác nhận từ ngân hàng phát hành thẻ có thể thiếu thông tin cần thiết hoặc không đúng định dạng.
Câu hỏi thường gặp
Tôi có cần hủy thẻ tín dụng bảo hiểm nếu đã mua bảo hiểm du lịch riêng không? Không cần. Hai loại bảo hiểm này có thể tồn tại song song và bổ sung cho nhau. Trong một số trường hợp, bạn thậm chí có thể claim từ cả hai nguồn nếu tổng chi phí thiệt hại vượt quá hạn mức của một bên, miễn là không vi phạm điều khoản trục lợi bảo hiểm kép của từng đơn vị.
Làm sao biết thẻ của tôi đã kích hoạt bảo hiểm du lịch cho chuyến đi này chưa? Cách chắc chắn nhất là gọi tổng đài chăm sóc khách hàng của ngân hàng phát hành thẻ, cung cấp thông tin giao dịch thanh toán vé/tour, và yêu cầu xác nhận bằng văn bản. Đừng chỉ dựa vào suy đoán vì mỗi ngân hàng có quy định kích hoạt khác nhau.
Bảo hiểm thẻ tín dụng có bảo hiểm cho người thân đi cùng không? Tùy chính sách từng ngân hàng. Một số thẻ chỉ bảo hiểm cho chủ thẻ chính, một số mở rộng cho vợ/chồng và con cái nếu cùng đi và cùng được thanh toán vé bằng thẻ đó. Cần kiểm tra kỹ điều khoản trước khi giả định cả gia đình đều được bảo vệ.
Khi nào bảo hiểm thẻ tín dụng là đủ?
Không phải lúc nào bạn cũng cần mua thêm bảo hiểm du lịch riêng. Với các chuyến đi ngắn ngày trong khu vực, chi phí chuyến đi không quá lớn, và bạn có thẻ tín dụng hạng cao đã kích hoạt đúng điều kiện (thanh toán vé/tour bằng thẻ), quyền lợi đi kèm có thể đủ để xử lý các rủi ro cơ bản như mất hành lý hay chậm chuyến bay.
Bảo hiểm thẻ tín dụng phù hợp nhất khi bạn đi công tác ngắn ngày, du lịch nội á với chi phí y tế không quá cao, hoặc chỉ cần một lớp bảo vệ bổ sung bên cạnh bảo hiểm y tế cá nhân/công ty đã có sẵn.
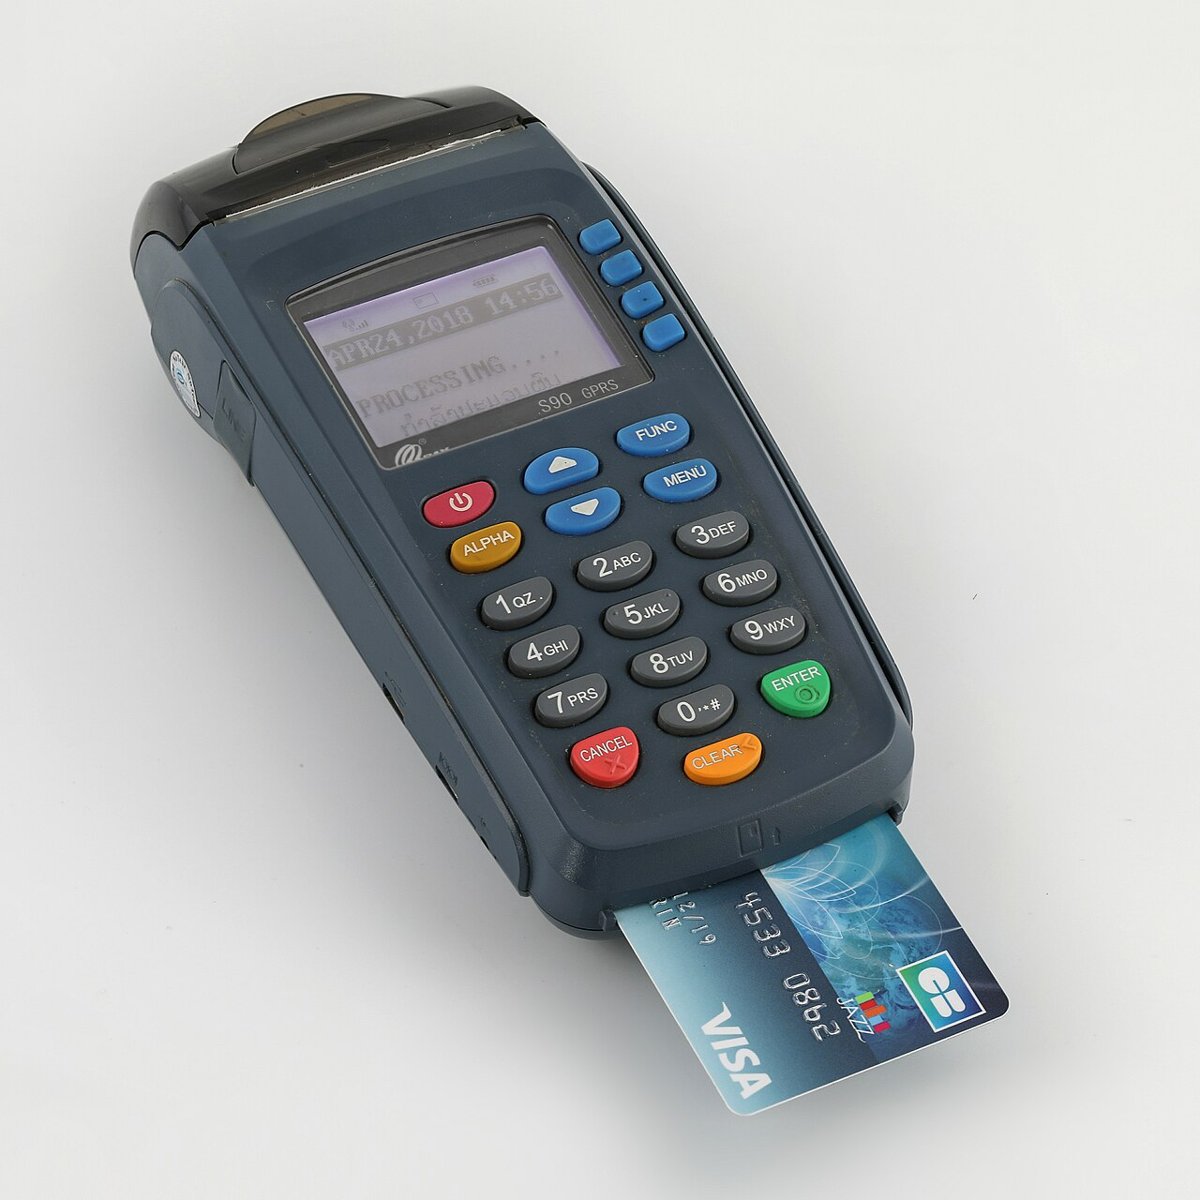
Ảnh: Basile Morin / Wikimedia Commons, giấy phép CC BY-SA 4.0 (https://creativecommons.org/licenses/by-sa/4.0). Nguồn ảnh: https://commons.wikimedia.org/wiki/File:Credit_card_terminal_in_Laos.jpg
Khi nào bạn nên mua thêm bảo hiểm du lịch riêng?
Ngược lại, bạn nên cân nhắc mua thêm gói bảo hiểm du lịch độc lập trong các trường hợp sau: đi công tác hoặc du lịch dài ngày vượt quá giới hạn ngày bảo hiểm của thẻ, đến các quốc gia có chi phí y tế cao (Mỹ, Nhật Bản, châu Âu, Úc), cần hồ sơ visa yêu cầu mức bảo hiểm tối thiểu cụ thể, tham gia các hoạt động mạo hiểm (leo núi, lặn biển, trượt tuyết) thường bị loại trừ trong bảo hiểm thẻ, hoặc đơn giản là muốn có hạn mức chi trả y tế và di tản cao hơn để yên tâm hơn.
Trong các tình huống này, một gói bảo hiểm du lịch mua riêng với hạn mức y tế rõ ràng, quy trình bảo lãnh viện phí minh bạch sẽ là lớp bảo vệ chắc chắn hơn nhiều so với việc chỉ trông chờ vào quyền lợi đi kèm thẻ.
Checklist trước khi quyết định
Trước khi lên đường, hãy tự trả lời các câu hỏi sau để biết mình có đang được bảo vệ đầy đủ hay không:
Bạn đã thanh toán vé máy bay/tour bằng đúng thẻ tín dụng có bảo hiểm đi kèm chưa? Nếu chưa, quyền lợi có thể chưa được kích hoạt.
Bạn đã đọc kỹ điều khoản hạn mức chi trả y tế và di tản cấp cứu của thẻ, so với chi phí y tế trung bình ở điểm đến chưa?
Chuyến đi của bạn có vượt quá số ngày tối đa được bảo hiểm theo hạng thẻ không?
Bạn có cần giấy chứng nhận bảo hiểm đạt chuẩn cho hồ sơ visa không, và thư xác nhận từ ngân hàng có đáp ứng được yêu cầu đó không?
Bạn có tham gia hoạt động thể thao mạo hiểm hoặc có bệnh nền cần lưu ý các điều khoản loại trừ không? Có thể xem thêm các trường hợp phổ biến không được bồi thường trong bài điều khoản loại trừ bảo hiểm du lịch để tránh bất ngờ khi claim.
Kết luận
Bảo hiểm đi kèm thẻ tín dụng là một quyền lợi cộng thêm hữu ích, nhưng không nên xem là sự thay thế hoàn toàn cho một gói bảo hiểm du lịch mua riêng, đặc biệt với các chuyến đi dài ngày, chi phí y tế cao, hoặc cần hồ sơ visa đạt chuẩn. Cách an toàn nhất là kiểm tra kỹ điều kiện kích hoạt và hạn mức quyền lợi của thẻ bạn đang có, sau đó quyết định có cần mua thêm bảo hiểm bổ sung hay không dựa trên điểm đến, thời gian đi và mục đích chuyến đi cụ thể. Nếu bạn không chắc thẻ của mình đủ bảo vệ hay chưa, tốt nhất nên liên hệ tư vấn để so sánh trực tiếp quyền lợi và chọn gói phù hợp trước khi khởi hành.
Ghi chú về hình ảnh: Ngoài ảnh đại diện, các ảnh minh họa trong bài được lấy từ Wikimedia Commons theo giấy phép Creative Commons/Public Domain, có ghi rõ tác giả, giấy phép và nguồn bên dưới mỗi ảnh. Nếu bạn là chủ sở hữu hình ảnh và không muốn ảnh xuất hiện tại đây, vui lòng liên hệ BayVui – chúng tôi sẵn sàng gỡ bỏ ngay khi có yêu cầu.